
2026年10月1日,财政部、中国人民银行、金融监管总局联合印发的《关于实施居民购房贷款贴息政策的通知》正式落地。这是中央财政历史上第一次直接给商业性个人住房贷款贴息。新政实施后,符合条件的首套商贷实际利率降到2%左右,而5年期以上公积金贷款利率还停在2.6%。商贷利率,头一回比公积金还便宜。
消息一出,不少正在看房和已经缴存公积金多年的家庭都坐不住了。过去三十多年,买房能用公积金就绝不碰商贷,这条铁律,在这个国庆被打破了。
贴息政策到底怎么贴
根据通知,购房家庭需要同时满足三个条件才能享受贴息:使用新发放的商业性个人住房贷款购买首套住房、所购住房建筑面积不超过120平方米、住房价格不超过150万元。公积金贷款、组合贷中的公积金部分、存量房贷置换、二套房,统统不在贴息范围内。
贴息标准是财政按贷款本金给予年化1个百分点、期限最长5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。政策实施期暂定1年,从2026年10月1日到2027年9月30日。
8月份全国个人住房新发放贷款加权平均利率约为3.1%。贴掉1个百分点后,实际承担利率落到2.1%上下。多家国有大行给出的测算口径是:利率3.05%的房贷,贴息期间按2.05%计息。
办理流程也不复杂,银行采取“免申即享”方式,购房者无需单独申请,系统自动识别,每期还款时直接扣除贴息金额。贴息资金由中央财政承担90%、地方财政承担10%。
公积金为什么突然“不香”了
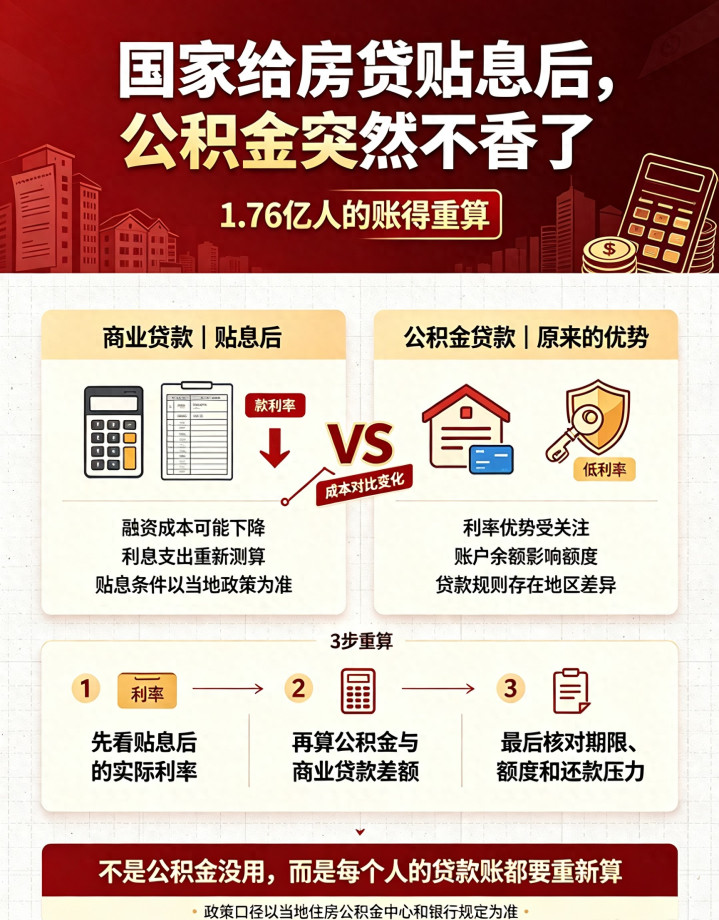
今年1月1日,存量公积金贷款利率刚下调了25个基点,首套5年以上降到2.6%。这个利率水平放在过去,比商贷低了40个基点左右,优势明显。但贴息政策一出,商贷实际利率降到2%附近,反而比公积金低了50多个基点。
广发证券宏观分析师钟林楠指出,目前5年以上公积金贷款利率2.6%,与商贷利差约45个基点,已属历史较低水平。贴息后部分地区商贷利率和公积金利率的利差进一步缩小,公积金贷款利率相对偏高的问题更加突出。
差距到底有多大?以贷款100万元、等额本息还款为例来算一笔账。
5年还清:纯公积金贷款总利息6.75万元,贴息商贷总利息5.21万元,贴息商贷省1.54万元。10年还清:公积金13.67万元,贴息商贷11.98万元,贴息商贷省1.69万元。15年还清:公积金20.87万元,贴息商贷20.01万元,贴息商贷仍略占优势。
但把还款年限拉长到20年,情况就反过来了。20年还清:公积金总利息28.35万元,贴息商贷28.58万元,公积金开始占优。30年还清:公积金44.12万元,贴息商贷47.04万元,公积金省了近3万元。
核心规律很清晰:贷款时间越短,贴息商贷优势越大;还款年限拉得越长,公积金2.6%锁定低利率的优势会越来越明显。简单说,计划5到10年内结清房贷的家庭,选贴息商贷更划算;打算20年以上慢慢还的,公积金依然是更优选择。
1.76亿缴存人的纠结
2024年全国住房公积金年报显示,实缴职工1.76亿人,全年发放个人住房贷款230多万笔、超过1.3万亿元。这项制度托着楼市最底层的购买力,全国公积金资金池规模超过10万亿元。
贴息政策落地后,不少缴存人开始重新审视这笔账:每月工资里扣走的公积金,如果贷款时用不上贴息,缴存的意义还剩多少?
需要理性看待的是,公积金账户里的钱终究是自己的。2026年9月20日施行的新版《住房公积金管理条例》,把职工可提取公积金的9类情形进一步扩展,装修、物业费都可以提取,灵活就业人员也被纳入缴存范围。就算利率暂时被商贷反超,账户余额的使用场景反而比过去更宽了。
另一个值得关注的变化是,新条例将公积金存贷款利率的决定机制从“人民银行提出、征求住建部门意见后报国务院批准”简化为“由国务院决定”,决策链条明显缩短。多位业内人士判断,公积金利率下调的可能性在增加。华泰证券固收首席分析师张继强认为,考虑到新条例已施行、制度铺垫到位,利率下调可能是下一步。
不过,贴息后的商贷利率已经低于当前公积金利率,再下调公积金利率的紧迫性看起来并不算高。这种政策层面的博弈,短期内可能没有明确答案。
几个容易被忽略的细节
组合贷中的商贷部分能否享受贴息?多位大行客服人员的回复是目前文件没有明确说明,建议节后联系贷款经办支行核实。
存量房贷业主完全不在贴息范围内。所谓“全民2时代”的覆盖面其实很窄,只覆盖新购房、首套、120平以下、总价150万以下这四个条件全占的群体。杭州贝壳研究院的数据显示,今年1到8月杭州成交的二手房中,面积120平方米以内且总价150万以内的只占33.1%。大约只有三分之一的新购房者能真正享受到贴息。
还有一个常见的误区是“先拿贴息,5年后再转公积金”。顶层政策文件没有明文禁止贴息后办理商转公,但目前全国暂无城市明确开放该通道,政策存在极大不确定性,不建议抱着这种想法操作。
公积金贷款额度上限也值得注意。100万元的贴息上限意味着,如果贷款超过100万元,超出部分不享受贴息。而公积金贷款在不少城市有更高的额度上限,对于贷款金额较大的家庭,公积金在这方面的空间可能更大。
账要重算,但不能只看利率
房贷贴息政策是财政工具下场稳楼市的一个明确信号,从“喊话”走到了“掏钱”。往后看,几个悬念值得所有还贷家庭持续关注:公积金利率跟不跟降?存量房贷的老业主下一次会不会被覆盖?财政补贴一年期满后,利率会不会弹回去?
对于正准备买首套房的家庭,核心决策依据只有一个:你的实际还款节奏。短期结清,贴息商贷是当下更省钱的选择;长期持有,公积金2.6%锁定低利率的优势依然扎实。对于已经缴存公积金多年但暂时不买房的群体,账户余额是自己的,提取场景在变多,利率的阶段性倒挂不改变这笔钱的基本属性。
利率的时代在变,算账的方式也得跟着变。但不管选哪种,把账算清楚再做决定,总比跟风强。
你正在还贷还是准备买房?贴息商贷和公积金,你会怎么选?欢迎在评论区聊聊你的计算和判断。
通盈策略提示:文章来自网络,不代表本站观点。