
翻开手机银行的还款记录,本月月供比合同上写的少扣了六百多块——这不是银行系统出了岔子,而是国家掏钱替你还了一部分利息。这是央财政第一次以直接补贴的方式介入个人房贷。
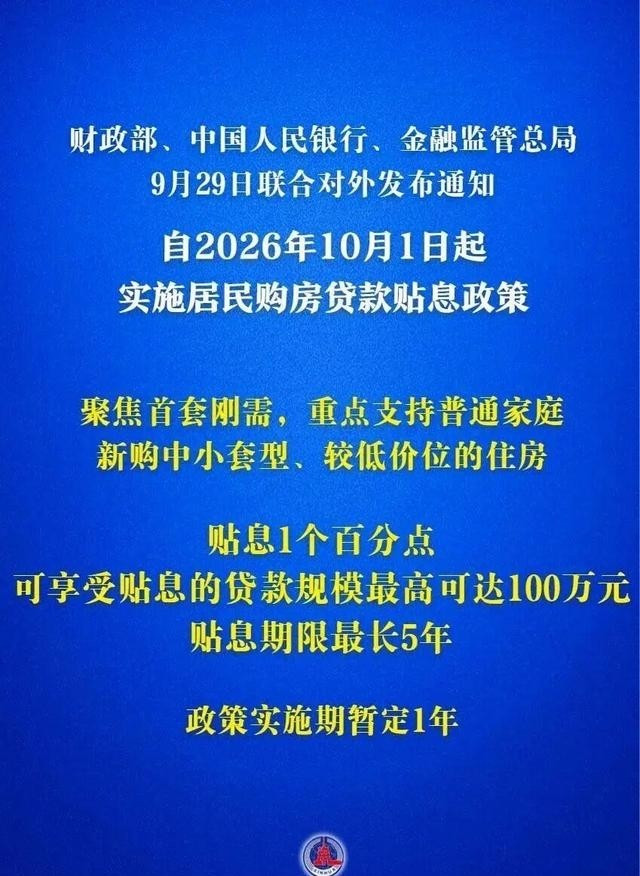
先讲清楚这件事到底是什么。三家部委——财政部、人民银行、金融监管总局,去年秋天联合下发了一份通知,对老百姓新办的首套房商业贷款给予财政贴息,每年补一个百分点,最长补五年,单户贷款封顶100万。补贴的钱从哪儿来?中央拿九成,地方掏一成,总盘子不设上限,符合条件的应贴尽贴。
一个百分点听起来不多,可放在当下的利率环境里,分量就不轻了。眼下首套房贷利率普遍在3%出头,砍掉一个点,实际负担压到2%附近。这已经贴近公积金贷款的水准。
用一个真实生活里的例子换算一下。江西赣州一位在电子厂上班的小伙子,去年11月买了套89平米的两居室,房价110万,贷了70万,月供大概三千七。政策生效后,他每月能少还五百多块钱。五年下来,累计能省下三万多。
三万多对一线城市白领可能不算大数,但对这位小伙子来说,是给爸妈换个电视、给未婚妻办酒席那笔钱。补贴的意义就在这儿——不改变生活轨迹,但能让紧绷的日子松一口气。
不过这份"红包"并不是人人都能领。政策卡了三道门槛。第一,必须是新签的房贷合同,之前老房贷想转过来吃补贴,不行。第二,房子建筑面积得在120平以内。第三,也是最关键的,总价不能超过150万。
这三道门槛画出的画像很清晰:主要照顾三四线城市和县城的首套刚需,以及一线城市外围郊区那些踮起脚才够得着的年轻人。北上广深核心区的商品房动辄五六百万一套,跟这个政策基本无缘。
从今年上半年各家机构的观察看,政策实际的拉动效果,也确实集中在中西部和东北的一些地级市。这些地方原本库存压得喘不过气,符合150万门槛的房源占比高,贴息就成了压跨观望情绪的最后一根稻草。
有意思的是,一线城市反倒没什么水花。上海、深圳的中介们坦言,能匹配政策的房子少得像大熊猫,客户就算想吃这份补贴,也难找到合适的标的。
那么问题又绕回来——谁才是真正的受益方?
最直接一层,当然是掏钱买房的家庭。特别是进城打工的年轻人、刚毕业没几年的大学生、小县城里想给孩子换个学区的双职工。他们月供实打实地少了一截,感受最真切。
再往上一层,房企也松了口气。主打刚需盘、深耕下沉市场的开发商,去年冬天到今年春天的销售报表明显好看了不少。库存周期缩短,回款速度加快,资金链的窟窿好补了一些。
还有一层容易被忽略的受益者——地方财政。房子卖得动,土地就有人接盘,土地拍出去,地方政府的账本才能喘口气。这一环扣一环,最终连回到城市基础设施、公共服务这些老百姓能感知到的地方。
但也别把这政策想得神乎其神。市场上有一种声音一直存在:贴息能省下几万块,可要是房价接着往下走,损失可能比补贴还大。这种心理账,光靠财政发钱是算不平的。
事实上,房子这种大件消费,最终决定买不买的从来不是月供差几百块,而是对未来收入的判断、对城市留不留得下的把握、对孩子教育医疗能不能兜底的信心。补贴能推一把犹豫的人往前挪半步,但推不动那些根本没打算买的人。
时间走到眼下这个节点,政策一年期即将到头,各方最关心的问题就一个:会不会续?
从近期几次高层经济会议释放的信号看,续期的可能性不小。一些参与政策研讨的专家透露,讨论中的方向包括适度放宽面积和总价上限,让改善型需求也能沾光;或者把贴息比例从1个点提到1.5个点,加大力度。但正式方案还没有公开。
一年时间不算长,也不算短,够看清一件事:财政政策直接补贴到个人房贷账户上,这在中国房地产二十多年的商品化历史里是头一遭。它意味着调控的工具箱又多了一件家伙。过去救市靠央行降息、地方松绑限购,如今中央财政也下场了。
至于这件工具会不会变成常态化的手段,或者只是特殊时期的一次性动作,恐怕要等到下半年的接续文件出来才见分晓。刚需群体拿到了实惠,房企缓了一口气,地方财政跟着受益——这份账单最终由中央买单,账算得清,路怎么走还得再看。
通盈策略提示:文章来自网络,不代表本站观点。